تسعير لباد الأسقف لإعادة البيع: اللفات والمساحة وهامش الربح الإجمالي
يبدأ سعر إعادة البيع المربح بتكلفة اللفة القابلة للبيع في مستودعك. وضّح المساحة الاسمية وتكاليف البيع المحلية والهامش، حتى يقارن فريقك العروض دون الخلط بين نسبة الزيادة على التكلفة وهامش الربح الإجمالي.
إعداد Merily Waterproofing · توريد بالجملة للمستوردين والموزعين وتجار مواد البناء
ابدأ بتكلفة الصنف بعد وصوله
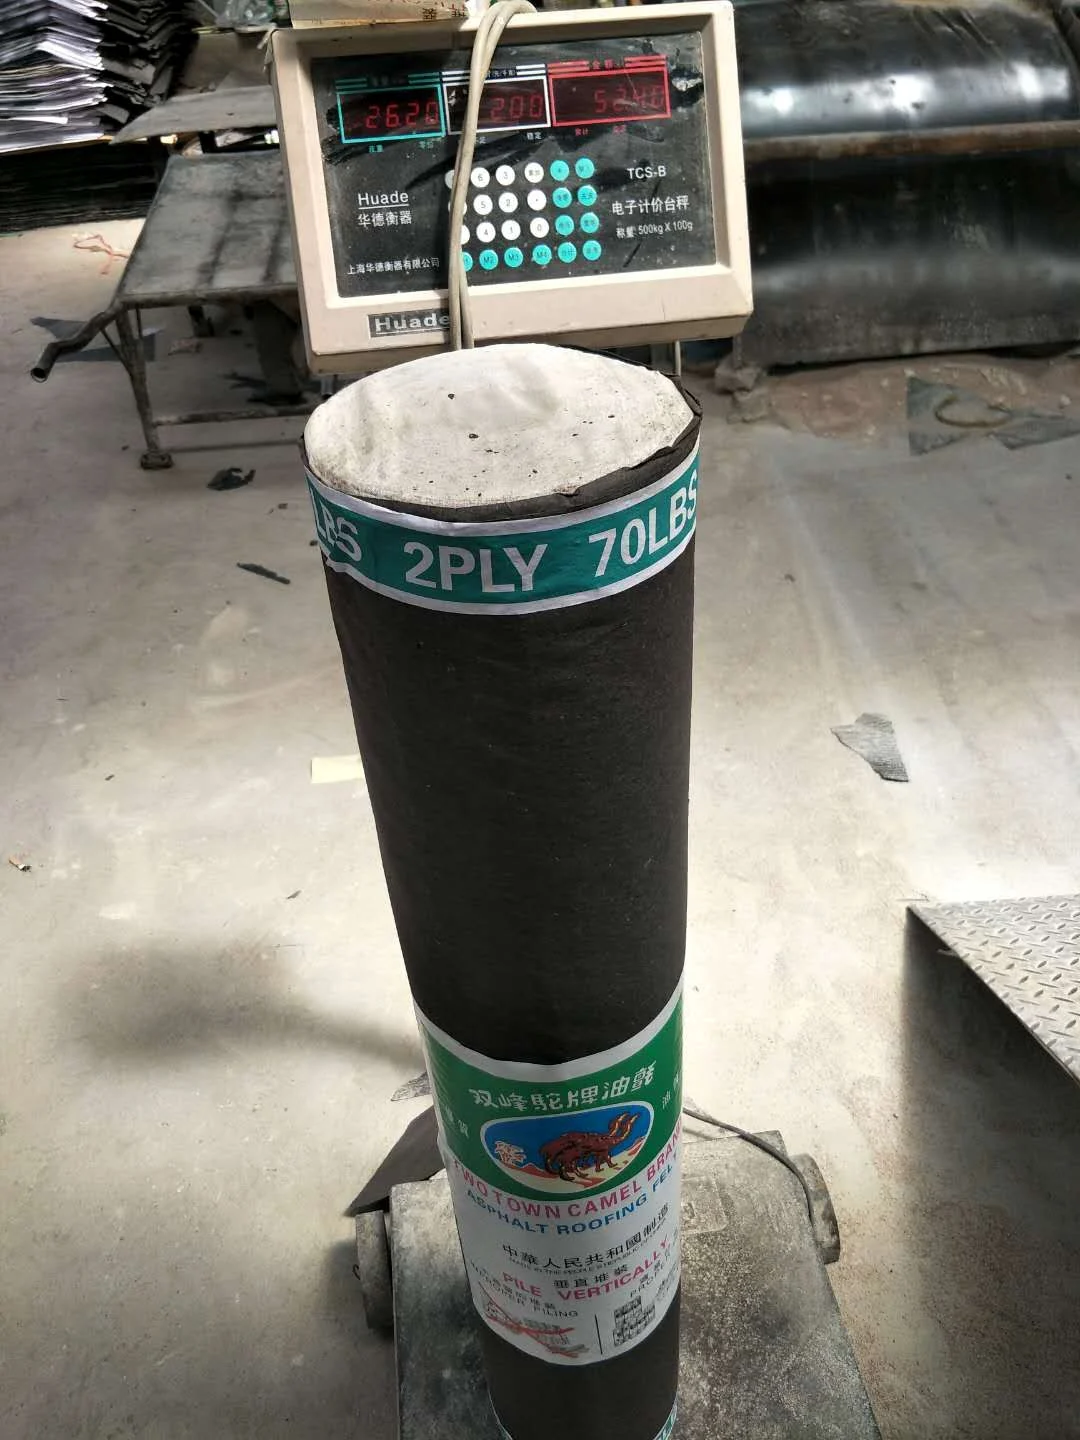
أدرج التكاليف التي يتحملها نشاطك فعلياً لاستلام البضاعة. وزّع تكاليف الشحنة المشتركة بطريقة متسقة. لا تقسم التكلفة على عدد اللفات المرسلة إذا لم تستلم بعض الوحدات أو كانت غير قابلة للبيع.
افصل الحساب الأساسي عن الملاءمة الفنية للمنتج. الهامش الجيد لمواصفة غير مناسبة لا يجعل المنتج صالحاً لاحتياج العميل.
ميّز بين الزيادة على التكلفة وهامش الربح الإجمالي
هامش الربح الإجمالي يساوي سعر البيع ناقص التكلفة، مقسوماً على سعر البيع. أما نسبة الزيادة على التكلفة فتستخدم التكلفة مقاماً للحساب. حدد المقياس الذي يستخدمه فريقك.
مثال حسابي فقط: إذا كانت تكلفة اللفة القابلة للبيع 10 وحدات نقدية وسعر بيعها 12.5، فهامش الربح الإجمالي 20%، ونسبة الزيادة على التكلفة 25%. هذه ليست أسعار Merily أو عوائد موعودة.
راجع وحدة البيع والمصاريف المحلية
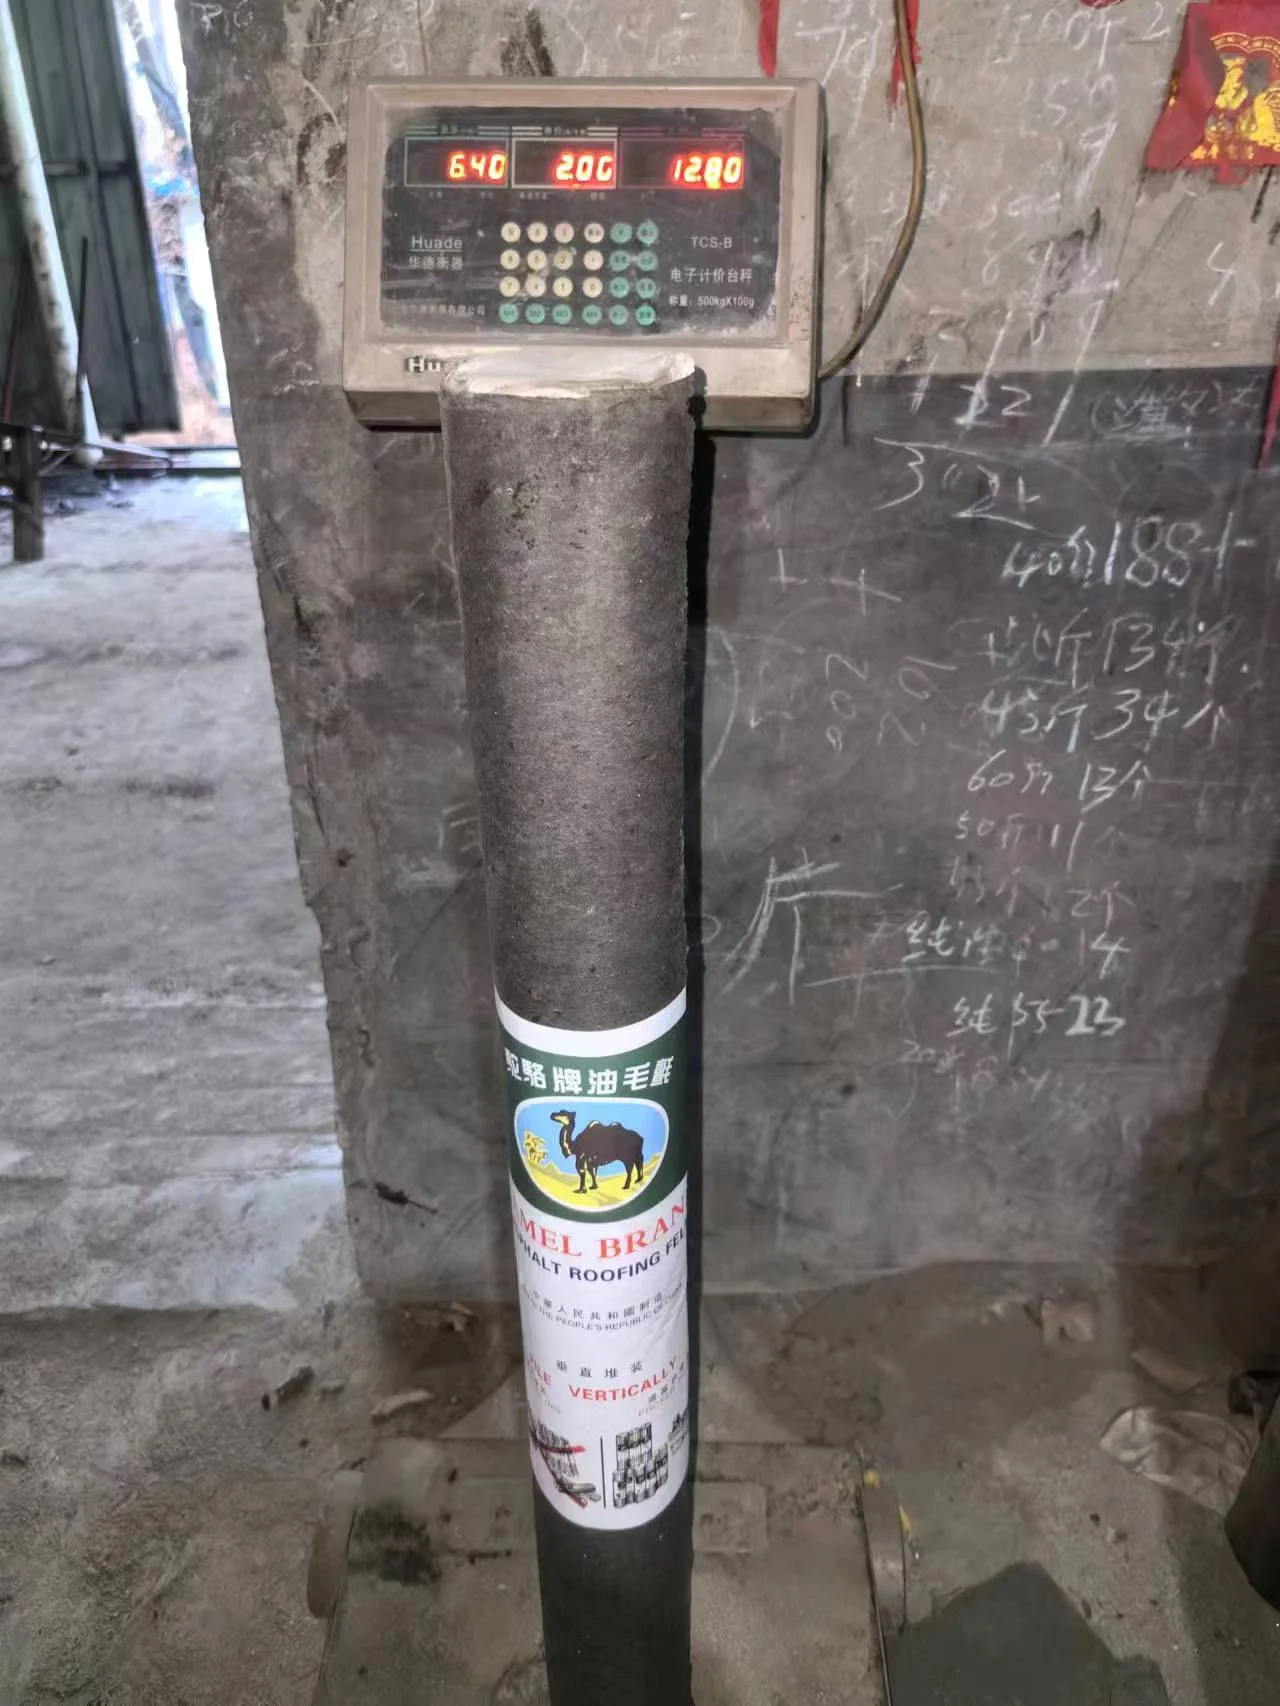
اللفة بمقاس 1 م × 8 م مساحتها الاسمية 8 م². اقسم سعر بيعها على 8 للتعبير عن السعر للمتر المربع الاسمي، دون الإيحاء بأنها تغطي 8 م² من السطح بعد التراكبات.
ضع توصيل البضاعة للعملاء ومناولة المستودع والمصاريف المحلية المطبقة ضمن نموذج تكاليفك. واطلب من محاسبك تأكيد المعالجة المناسبة لنشاطك.
أضف هذه البنود إلى ملف الشراء
| المقياس | الحساب | الاستخدام |
|---|---|---|
| الربح الإجمالي لكل لفة | سعر البيع − تكلفة الصنف على أساس قابل للمقارنة | قيمة المساهمة المطلقة |
| هامش الربح الإجمالي | الربح الإجمالي ÷ سعر البيع | نسبة من الإيراد |
| الزيادة على التكلفة | الربح الإجمالي ÷ تكلفة الصنف | النسبة المضافة إلى التكلفة |
| سعر المساحة الاسمية | سعر اللفة ÷ العرض ÷ الطول | وحدة بيع قابلة للمقارنة |
أسئلة يطرحها المشترون
هل الزيادة على التكلفة هي نفسها هامش الربح؟
لا. يختلف مقام الحساب، لذا حدد المقياس صراحةً.
هل تساوي المساحة الاسمية مساحة التغطية بعد التركيب؟
ليس بالضرورة. قد تقل المساحة القابلة للاستخدام بسبب التراكبات والهدر وتخطيط المشروع.
هل يحدد هذا المثال سعر إعادة البيع لدي؟
لا. استخدم تكاليفك الفعلية والطلب ومتطلباتك التجارية؛ فالأرقام أمثلة حسابية.